
Tem consignado no Agibank e o banco não resolve? Veja o que conferir.
Por Dr. Fernando Otto 31/08/2026 - 17:03
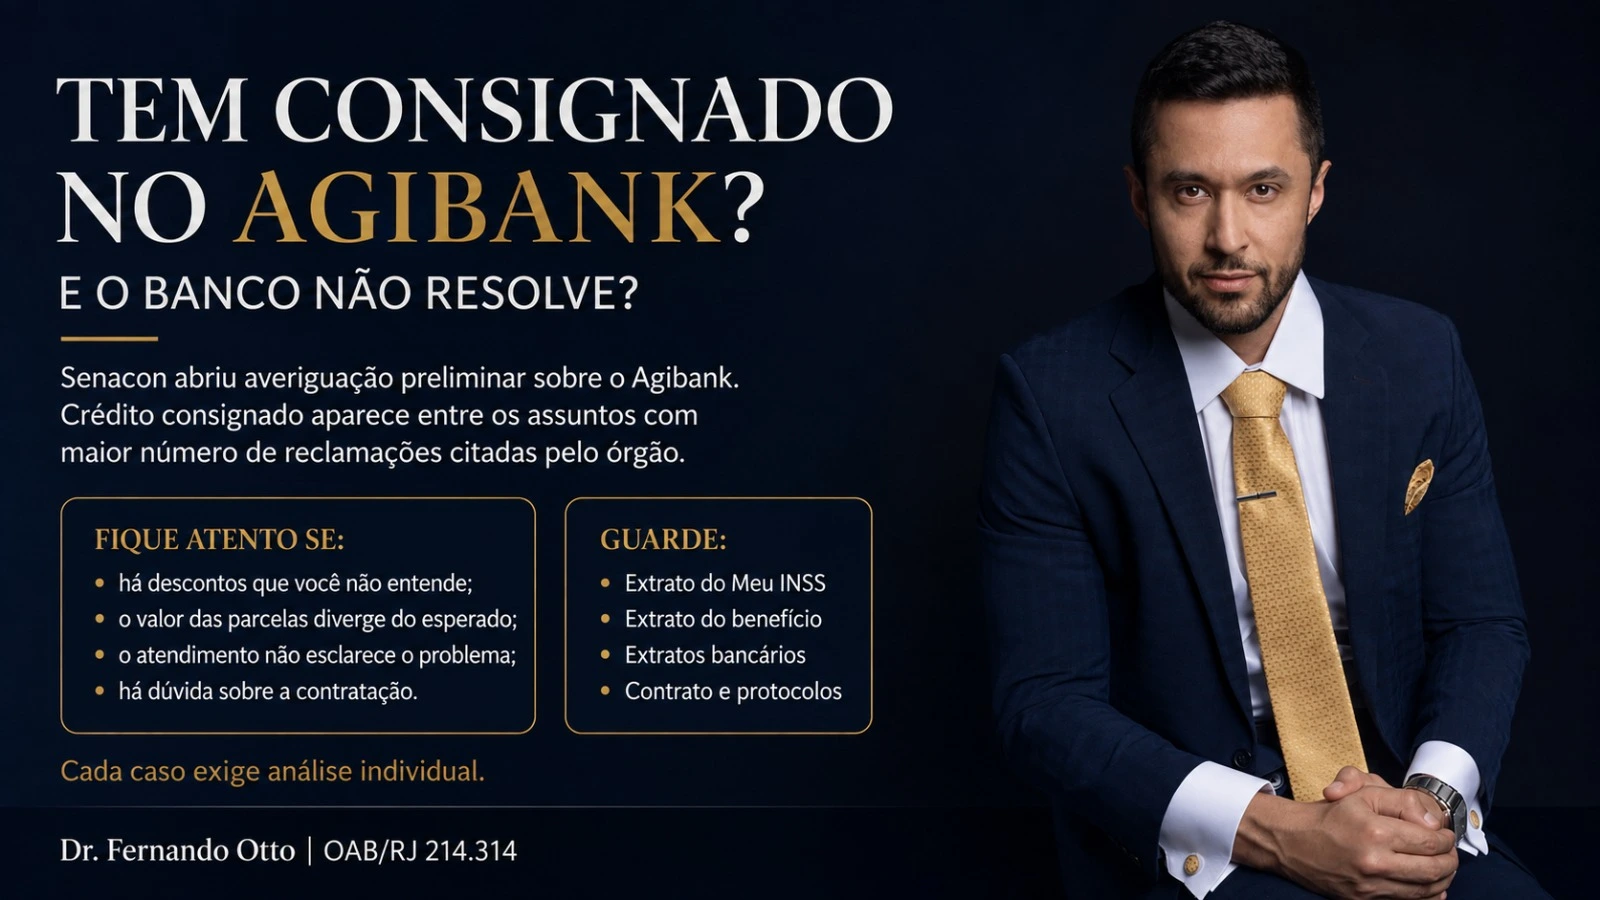
Quem possui empréstimo consignado precisa acompanhar com atenção os descontos realizados em benefício previdenciário ou folha de pagamento.
O assunto ganhou destaque recentemente porque a Secretaria Nacional do Consumidor — Senacon, vinculada ao Ministério da Justiça e Segurança Pública — abriu, em *24 de agosto de 2026*, uma averiguação preliminar envolvendo o Banco Agibank.
Segundo informações divulgadas oficialmente pelo Ministério da Justiça, dados do sistema ProConsumidor, atualizados em 23 de julho de 2026, indicavam *46.593 reclamações vinculadas ao CNPJ da instituição*.
Desse total, *27.634 estavam relacionadas a crédito consignado*.
O painel citado pela Senacon também indicava índice de resolutividade de 25% e apontava que 95,21% das reclamações registradas não haviam recebido resposta.
É importante esclarecer desde o início: *a abertura da averiguação não significa que tenha sido reconhecida irregularidade em todos os contratos do banco, nem que todas as reclamações sejam procedentes.*
Trata-se de procedimento preliminar de apuração.
O que a Senacon está verificando?
De acordo com o Ministério da Justiça, o procedimento busca analisar relatos encaminhados por órgãos de defesa do consumidor e verificar a forma como determinadas demandas vêm sendo recebidas e tratadas pela instituição.
A Senacon informou também que já havia solicitado esclarecimentos ao Agibank sobre ausência de respostas a notificações do Procon de Juiz de Fora.
O procedimento deverá analisar, entre outros aspectos, os mecanismos internos utilizados pelo banco para receber e responder demandas dos órgãos de proteção ao consumidor.
Para quem possui um contrato de crédito consignado, a notícia serve principalmente como alerta para conferir com cuidado a própria operação.
Tenho consignado no Agibank. Isso significa que existe problema no meu contrato?
Não.
A existência de um empréstimo consignado no Agibank não significa, por si só, que haja qualquer irregularidade.
O consumidor deve verificar se reconhece a contratação e se as condições efetivamente praticadas correspondem ao que foi informado no momento da operação.
Algumas perguntas são importantes:
-
- Você reconhece o empréstimo?
- O valor depositado corresponde ao valor contratado?
- O número de parcelas está correto?
- O valor mensal do desconto é aquele que foi informado?
- Houve refinanciamento ou portabilidade?
- Você possui ou consegue obter uma cópia do contrato?
- Há algum desconto cuja origem você não consegue identificar?
- Quando essas informações estão claras e correspondem ao contrato, a simples existência da averiguação da Senacon não interfere automaticamente na operação.
E se eu não reconhecer a contratação?
A situação muda quando o consumidor afirma que nunca contratou aquele empréstimo.
Nesses casos, é importante descobrir exatamente qual operação está gerando o desconto.
Para beneficiários do INSS, uma das primeiras providências é consultar o *Extrato de Empréstimos Consignados no Meu INSS*.
O documento pode ajudar a identificar a instituição financeira, a operação e os valores vinculados ao benefício.
Também é recomendável verificar os extratos bancários referentes ao período em que o empréstimo teria sido contratado.
Isso ajuda a identificar se algum valor foi efetivamente creditado em conta e qual foi o destino do dinheiro.
Reconheço o empréstimo, mas os valores parecem errados
Nem todo problema envolvendo crédito consignado decorre de contratação inexistente.
Há situações em que o consumidor reconhece ter realizado o empréstimo, mas surgem dúvidas sobre:
-
- valor das parcelas;
- quantidade de prestações;
- juros e encargos;
- refinanciamento;
- portabilidade;
- valor efetivamente liberado;
- continuidade dos descontos;
- contratação de nova operação vinculada a contrato anterior.
- Nesses casos, é importante obter a documentação completa antes de concluir que existe cobrança indevida.
Quais documentos devem ser guardados?
Alguns documentos podem ser especialmente importantes para entender o caso:
-
- Extrato de Empréstimos Consignados do Meu INSS, quando aplicável;
- Extrato de Pagamento do Benefício;
- extratos bancários;
- contrato do empréstimo;
- comprovante da liberação do crédito;
- documentos relacionados a refinanciamento ou portabilidade;
- prints do aplicativo;
- mensagens trocadas com a instituição financeira;
- protocolos de atendimento;
- comprovantes dos descontos realizados.
- A organização desses documentos facilita a identificação da origem do problema.
O banco não esclarece a contratação. O que fazer?
É recomendável primeiro registrar formalmente a solicitação perante a própria instituição financeira.
O consumidor pode solicitar cópia do contrato, esclarecimentos sobre os valores e informações sobre a origem dos descontos.
Sempre que possível, deve guardar o protocolo.
Caso o problema não seja solucionado, também existem canais administrativos de defesa do consumidor.
O consumidor.gov.br, por exemplo, permite registrar reclamações contra empresas participantes da plataforma. Após a reclamação, a empresa possui prazo para apresentar resposta.
Também podem ser utilizados os Procons, conforme o caso.
O desconto continua e eu não reconheço a contratação. É possível discutir judicialmente?
Dependendo da documentação e das circunstâncias, sim.
Quando o consumidor efetivamente não reconhece o contrato e existem elementos que sustentam essa alegação, podem ser analisados pedidos como:
-
- *cessação dos descontos;*
- *declaração de inexistência da contratação ou do débito;*
- *restituição de valores descontados indevidamente;*
- *eventual tutela de urgência para interromper os descontos;*
- e, quando as circunstâncias justificarem, *eventual reparação por danos.*
- Não significa que todos esses pedidos serão cabíveis em todos os processos.
- A estratégia depende da documentação existente e da forma como a contratação ocorreu.
Existe dano moral automaticamente?
Não.
A existência de desconto ou divergência contratual não gera indenização automática.
É necessário analisar fatores como:
-
- se houve efetivamente contratação;
- quantidade de descontos;
- duração do problema;
- natureza da verba atingida;
- tentativas realizadas para solucionar a situação;
- comportamento da instituição financeira;
- consequências concretas para o consumidor.
- Por isso, cada caso deve ser analisado individualmente.
A averiguação da Senacon prova que o Agibank praticou irregularidade?
Não.
Esse ponto é importante.
A Senacon abriu uma *averiguação preliminar*.
Os dados de reclamações são elementos utilizados pelo órgão para fundamentar a necessidade de apuração, mas não representam julgamento definitivo sobre a conduta da instituição nem tornam automaticamente inválidos os contratos existentes.
O objetivo do procedimento é justamente obter esclarecimentos e verificar os fatos relatados.
Conclusão
O elevado número de reclamações relacionadas a crédito consignado citado pela Senacon torna recomendável que consumidores que enfrentam dificuldades com esse tipo de operação confiram cuidadosamente seus documentos.
Se houver desconto não reconhecido, divergência no valor das parcelas ou dificuldade para conseguir informações, é importante identificar exatamente qual é a operação, reunir os documentos e registrar as tentativas de solução.
Somente depois dessa análise é possível definir se existe uma simples dúvida contratual ou uma situação que justifique medida administrativa ou judicial.
Conteúdo de caráter informativo. Cada situação possui particularidades e deve ser analisada individualmente.
Dr. Fernando Otto
OAB/RJ 214.314
Fonte: Secretaria Nacional do Consumidor — Ministério da Justiça e Segurança Pública. “Senacon abre averiguações sobre atuação de Banrisul e Agibank”, publicada em 24/08/2026.*