
Proteção veicular negou cobertura porque você não avisou o acidente em 30 minutos? STJ considera cláusula abusiva.
Por Dr. Fernando Otto 19/10/2026 - 10:31
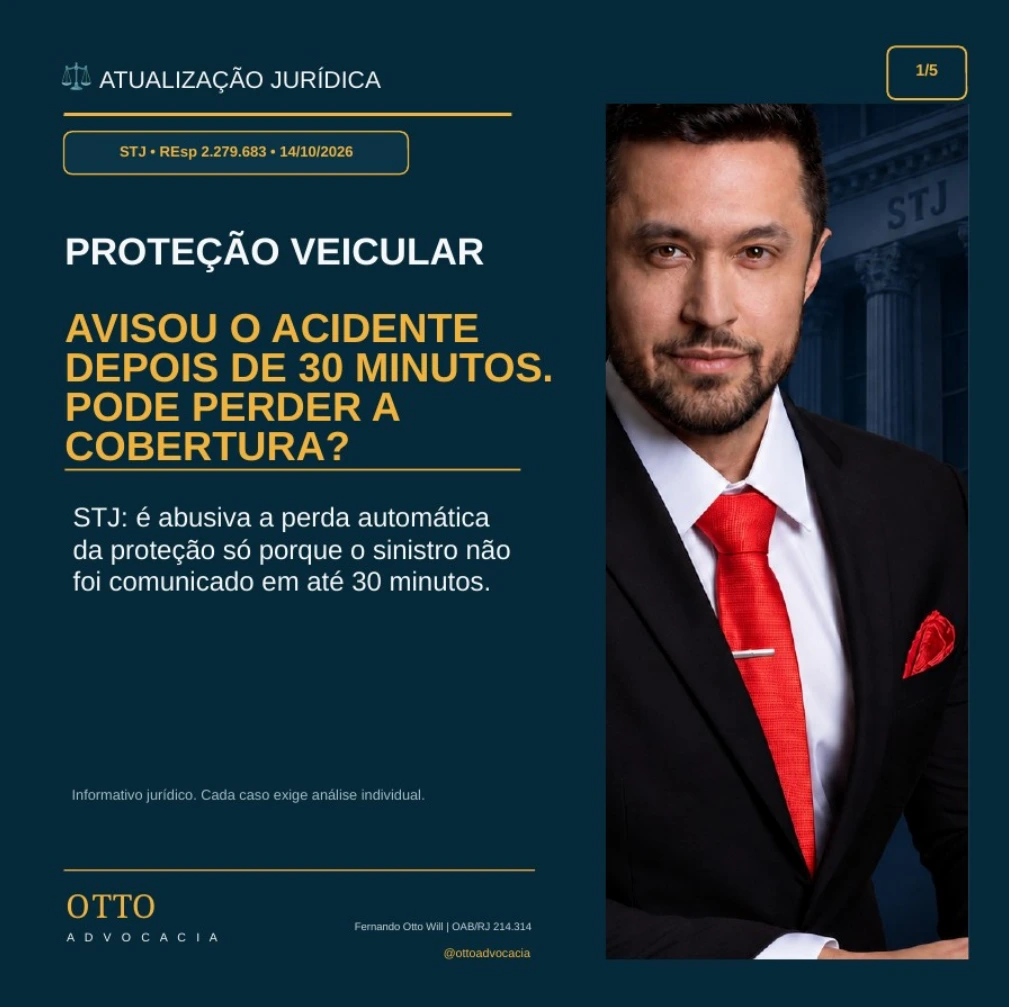
Proteção veicular negou cobertura porque você não avisou o acidente em 30
minutos?
O motorista sofre um acidente. Primeiro verifica se alguém se machucou, chama socorro, conversa com o outro condutor, tenta retirar o veículo de uma posição perigosa e registra o ocorrido. Quando finalmente entra em contato com a associação responsável pela proteção veicular, recebe uma resposta inesperada:
"o aviso deveria ter sido feito em até 30 minutos; como o prazo passou, não há cobertura".
Em decisão divulgada em , a Terceira Turma do Superior Tribunal de Justiça considerou abusiva cláusula de associação de proteção veicular que impunha a perda automática da proteção quando o associado não comunicasse o sinistro em até 30 minutos. O julgamento ocorreu no REsp 2.279.683.
O ponto central do STJ não foi eliminar o dever de comunicar o acidente, mas impedir que um prazo rígido e extremamente curto provoque, sozinho, a perda integral da proteção.
O caso envolvia seguro tradicional?
Não. O processo envolvia uma associação de proteção veicular, dentro de sistema de proteção patrimonial mutualista. Nesse modelo, os participantes contribuem para um fundo comum destinado à cobertura dos prejuízos previstos no regulamento. O STJ ressaltou que essa natureza associativa não impede, por si só, a incidência das normas de defesa do consumidor na prestação do serviço.
A associação pode dizer que o CDC não se aplica porque é sem fins lucrativos?
Essa tese foi rejeitada no caso. O tribunal estadual havia afastado o Código de Defesa do Consumidor com fundamento na natureza associativa e na formação de fundo comum. O STJ reformou o entendimento e reconheceu que a prestação de proteção patrimonial ao associado pode se submeter às regras consumeristas.
Então qualquer regra do regulamento pode ser ignorada?
Não. O regulamento continua relevante. A associação pode prever procedimentos, obrigações do associado, riscos cobertos, exclusões e formas de apuração do sinistro. O problema é criar uma consequência desproporcional que frustre a própria finalidade do serviço.
Ainda existe obrigação de comunicar o acidente rapidamente?
Sim. O STJ destacou que o sinistro deve ser comunicado em tempo razoável, sem demora injustificada.
Existe diferença entre não conseguir avisar nos primeiros 30 minutos porque a pessoa estava resolvendo uma emergência e permanecer vários dias sem comunicar o evento, sem explicação.
Por que um prazo fixo de 30 minutos é problemático?
Acidentes podem envolver feridos, ambulância, intervenção policial, risco de incêndio, veículo obstruindo a via ou necessidade imediata de atendimento hospitalar. Transformar a ligação para a associação na prioridade absoluta e punir qualquer atraso com perda integral da proteção pode ser incompatível com a boa-fé e com a proporcionalidade. O STJ também destacou a Resolução CNSP 491/2026, que veda prazo peremptório cuja inobservância provoque automaticamente a perda total da garantia.
E se eu deixei o local do acidente?
O mesmo julgamento também considerou abusiva a cláusula que determinava perda automática da proteção apenas porque o associado deixou o local. Há situações legítimas em que isso pode ser necessário, como atendimento médico, risco à segurança ou orientação das autoridades. A entidade pode investigar o caso, mas a consequência máxima não deve decorrer automaticamente de um único fato sem análise das circunstâncias.
Assinei o regulamento. Ainda posso questionar a cláusula?
Sim. Em relação de consumo, a existência de assinatura não impede o controle de abusividade. Uma cláusula pode estar expressamente escrita e, ainda assim, ser incompatível com normas de proteção do consumidor ou impor desvantagem excessiva.
Isso significa que todo sinistro terá de ser pago?
Não. Continuam podendo existir discussões legítimas sobre fraude, ausência de cobertura para determinado evento, informações falsas relevantes, inadimplência, agravamento do risco ou outras exclusões compatíveis com a legislação. A decisão recente trata especificamente da perda automática fundada em regras desproporcionais.
Recebi uma negativa genérica. O que pedir?
Peça uma resposta escrita e fundamentada. Solicite a indicação da cláusula utilizada, do fato concreto considerado irregular e da relação entre esse descumprimento e a perda da proteção. Evite depender apenas de conversa telefônica.
Quais documentos devo guardar?
- termo de adesão e regulamento vigente;
- comprovantes de pagamento;
- negativa escrita da associação;
- horário aproximado do acidente e da primeira comunicação;
- protocolos, WhatsApp e e-mails;
- fotos, vídeos, boletim de ocorrência e eventuais registros médicos;
- orçamentos, laudos e documentos do veículo.
A cronologia faz diferença?
Muita. Quando a discussão envolve suposto atraso na comunicação, é importante demonstrar o que aconteceu entre o acidente e o primeiro contato. Atendimento médico, atuação policial, remoção do veículo e outras circunstâncias podem explicar por que a comunicação não ocorreu imediatamente.
Conclusão
A proteção veicular não fica fora das regras de defesa do consumidor apenas porque é oferecida por associação. Ao mesmo tempo, o associado continua sujeito a deveres de cooperação e informação. A decisão do STJ reforça que a sanção precisa ser proporcional: não é razoável destruir toda a proteção automaticamente porque o aviso foi feito após 30 minutos ou porque o associado deixou o local sem examinar o contexto.
Se uma associação recusou o sinistro com fundamento em prazo excessivamente curto de comunicação, saída do local ou outra cláusula do regulamento, a negativa e a cronologia podem ser analisadas para verificar se a restrição aplicada é compatível com a legislação.
Rio Consumidor | Otto Advocacia
Conteúdo de caráter exclusivamente informativo. A decisão não torna obrigatório o pagamento de todo sinistro e cada negativa depende das circunstâncias e das regras legítimas da contratação.
Fernando Otto Will – OAB/RJ 214.314
Fontes
-
STJ — REsp 2.279.683, notícia oficial publicada em 14/10/2026.
Consultar a notícia oficial do STJ - Resolução CNSP nº 491/2026, mencionada pelo STJ no julgamento.